


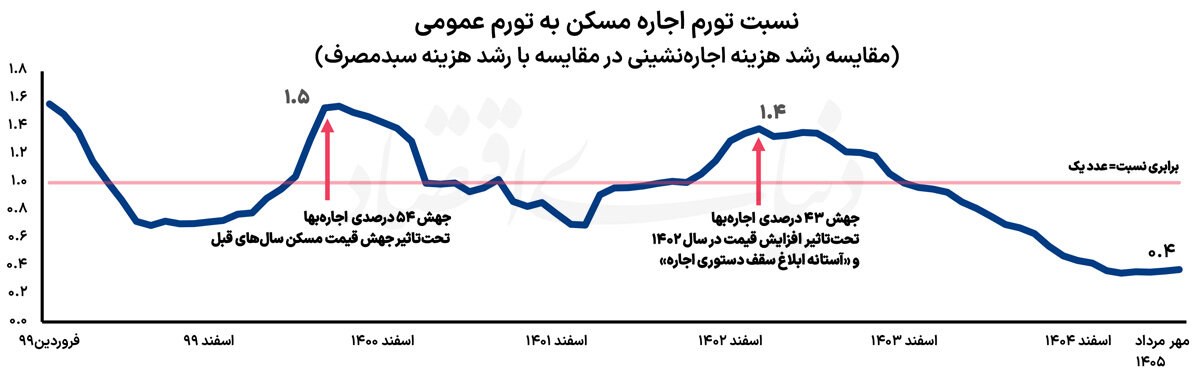


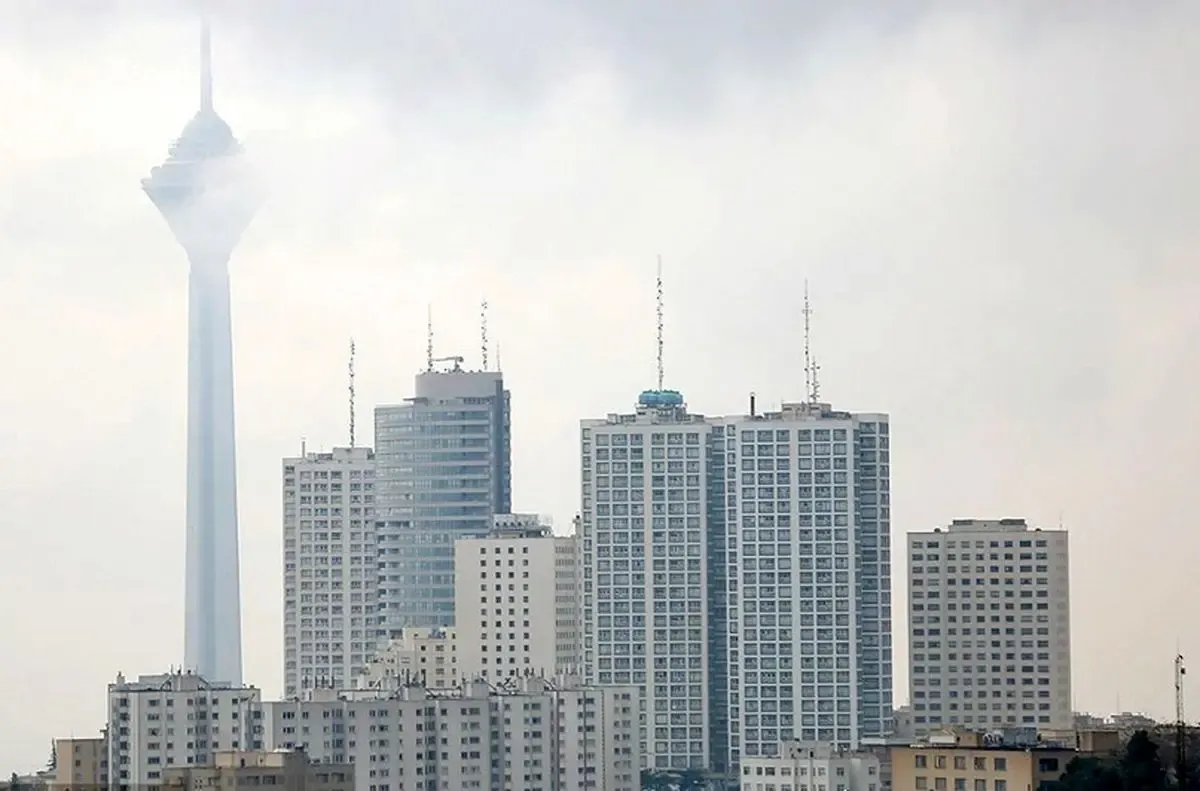
به گزارش شبکه اطلاعرسانی طلا و ارز، دادههای رسمی نشان از کاهش شتاب تورم اجاره در ماههای اخیر دارد، اما تحلیلگران مسکن هشدار میدهند این فروکش لزوماً به مفهوم کاهش فشار بر مستأجران نیست. راضیه احقاقی میگوید بحران فعلی بازار اجاره با چهار هشدار ساختاری مواجه است و تا زمانی که مشکلات بنیادین اقتصاد رفع نشود، هر گونه خوشبینی نسبت به بهبود وضعیت دسترسی به مسکن زودهنگام و فریبنده خواهد بود. از سویی محمود اولاد، پژوهشگر اقتصاد شهری، با ارایه تصویری تاریخی و چندلایه از مسکن، چهار سناریوی متفاوت را برای «شاخص دسترسی به مسکن» تا افق ۱۴۱۵ ترسیم کرده که هر یک پیامدهای متفاوتی برای نسل گستردهای از مستأجران به همراه خواهد داشت.
چهار هشدار بازار اجاره؛ از شکنندگی درآمد تا ناامیدی از خانهدار شدن
هشدار نخست این است که روند کاهش تورم اجاره با وضع درآمدها همخوانی ندارد؛ به عبارت روشنتر، بخش قابلتوجهی از مستأجران توان تمدید قرارداد یا تأمین اجارههای سال بعد را ندارند و مجبور به کوچ به واحدهای ارزانتر و معمولاً با کیفیت پایینتر خواهند شد. احقاقی تأکید میکند که تورمهای متوالی اجاره طی سالهای گذشته قدرت پرداختِ بخشهایی از جامعه را به مرز شکنندگی رسانده و فروکش فعلی نباید مسئولان را دچار غرور کاذب کند.
هشدار دوم به تراکنش جمعیتی و رشد اقتصادی بازمیگردد؛ رشد اقتصادی صفر یا منفی در دهه ۹۰ همراه با افزایش جمعیت، موجب کاهش درآمد سرانه و از دست رفتن توان خرید خانه برای بسیاری شده است. هشدار سوم مسیر را بیرون از بازار مسکن جستوجو میکند: تا زمانی که منشأهای تورم و رشد منفی برطرف نشوند، اقدامات مقطعی مانند مسکن استیجاری یا یارانه اجاره نمیتواند مشکلی را که ریشه در اقتصاد کلان دارد حل کند. هشدار چهارم اما از منظر اجتماعی است؛ ناامیدی گسترده مستأجران از چشمانداز صاحبخانه شدن که با گذر زمان و تحولات اقتصادی، امید آنها را به داشتن مسکن مستقل کاهش داده است.
مسکن؛ کالایی چندلایه و تفاوتِ نیازها بر اساس درآمد
محمود اولاد با شرحی تاریخی و تحلیلی، یادآور میشود مسکن تنها «سرپناه» نیست؛ مسکن ترکیبی از امنیت، رفاه، دسترسی به زیرساختها و حتی نماد پایگاه اجتماعی است. بر همین اساس تعریف «مسکن متعارف» برای همه دهکها راهگشا نیست زیرا انتظارات و توان مالی دهکهای مختلف متفاوت است. اولاد میگوید دهکهای پایین بهدلیل فقدان درآمد ثابت و اشتغال پایدار، راهحلهایی نظیر سکونت در زیستگاههای غیررسمی را بر اجاره واحدهای متعارف ترجیح دادهاند؛ واقعیتی که نشان میدهد سهم اجارهنشینی در میان فقرا پایینتر از میانِ سایر دهکهاست نه به سبب رفاه بیشتر، بلکه به دلیل نبود توان پرداخت اجاره.
آمار تاریخی که او نقل میکند نیز حاکی از افزایش سهم مستأجران در دهههای اخیر است؛ از نسبت خانوارهای ملکی در سالهای ۱۳۳۵ تا ۱۳۹۵ تا افزایش درصد مستأجران در دهههای ۷۰ تا ۹۰ که پیامد مهاجرت شهری، رشد جمعیت و کاهش چشمانداز اقتصادی است. این تحول جمعیتی و اقتصادی باعث شده است بسیاری از خانوارها نهتنها امیدی به خانهدار شدن نداشته باشند، بلکه با ترس از از دستدادن محل سکونت کنونی دست به انتخابهای تنزلی در کیفیت سکونت بزنند.
چهار سناریوی دسترسی به مسکن تا افق ۱۴۱۵
اولاد چهار سناریو برای شاخص دسترسی به مسکن (مدتزمان لازم برای خرید مسکن بر اساس درآمدها) تا سال ۱۴۱۵ ارائه میدهد که هر کدام بر اساس پیشفرضهای متفاوت اقتصادی، نتایج خاصی در پی دارد. سناریوی خوشبینانه فرض میکند رشد اقتصادی ۵ تا ۶ درصدی طی ده سال، تورم سالانه زیر ۱۰ درصد و افزایش بیش از ۸۰ درصدی درآمد سرانه را؛ در این حالت شاخص دسترسی خانوار به مسکن به حدود ۶.۵ سال میرسد که شرایط نسبتاً مناسبتری را برای خرید خانه فراهم میآورد. سناریوی میانهتر که رشد اقتصادی ۳ درصد و تورم ۱۰ تا ۱۵ درصد را در بر دارد، شاخص دسترسی را به حدود ۱۳.۵ سال میرساند؛ رقمی که هنوز دسترسی را دشوار اما نه غیرمتحقق میکند.
در سناریوی ضعیفتر که رشد اقتصادی تنها ۱ تا ۲ درصد و تورم سالانه ۱۵ تا ۳۰ درصد باشد، شاخص دسترسی به ۱۸.۷ سال افزایش مییابد و نشاندهنده تشدید دشواریها برای نسلهای جوان است. اما در بدترین حالت که رشد اقتصادی صفر یا منفی و تورم بالای ۳۰ درصد و ثابت ماندن درآمد سرانه رخ دهد، شاخص دسترسی تا ۲۳.۵ سال افزایش مییابد؛ وضعیتی که عملاً چشمانداز خانهدار شدن را برای شمار بزرگی از خانوارها به تعویق طولانیمدت میکشاند.
پیامدها و دستورکار سیاستگذاری؛ تمرکز بر اقتصاد کلان پیش شرط حل مسکن
جمعبندی تحلیلگران نشان میدهد تا زمانی که بحرانهای ملی (از جمله رشد اقتصادی منفی، تورم بالا و نااطمینانی سرمایهگذاری) حل نشوند، سیاستهای جزیرهای در حوزه مسکن، از جمله مسکن استیجاری یا اعطای یارانه اجاره، هدفگیری مؤثر برای دهکهای پایین را محقق نخواهد کرد. تجربههای بینالمللی و نیز نمونههای داخلی نشان میدهد بدون بهبود شرایط اقتصاد کلان، هر ابزار حمایتی ممکن است تنها تسکینی موقت باشد و نتواند مشکلات ساختاری دسترسی به مسکن را رفع کند.
در عمل، بیثباتی اقتصادی و نبود چشمانداز مثبت نهتنها مردم را از امید به خانهدار شدن بازداشته، بلکه موجب عقبگرد کیفیت سکونت و شکلگیری سکونتگاههای غیررسمی در میان دهکهای پایین شده است؛ فرآیندی که پیامدهای اجتماعی و شهری جدی در پی خواهد داشت. از این رو، دستورکار پیشنهادی کارشناسان بر سه رکن اصلی متکی است: بهبود رشد اقتصادی و کاهش تورم، سیاستگذاری متمرکز و هدفمند برای حمایت از دهکهای پایین در قالب بهبود شرایط سکونت غیررسمی و ارتقای کیفیت آن، و بازتعریف سیاستهای تولید مسکن با در نظر گرفتن تنوع نیازها بر اساس دهکهای درآمدی.
انتخابِ مسیر، انتخابِ سرنوشت مستأجران
آینده مستأجران نه تنها به ارقام تورم اجاره بستگی دارد، بلکه وابسته به روندهای کلان اقتصادی، سیاستهای اجتماعی و کیفیت اجرای برنامههای مسکن است. فروکشِ آمارهای تورم اجاره اگرچه نشانهای امیدبخش تلقی میشود، اما بدون اصلاحات ساختاری و برنامهریزی در سطح اقتصاد کلان، آنچه برای میلیونها مستأجر رقم خواهد خورد، نزول کیفیت سکونت و افقهای طولانیتر برای دستیابی به مالکیت است. چهار سناریوی ارائهشده تصویر روشنی از گزینههایی پیشِروی سیاستگذار و جامعه ترسیم میکنند؛ گزینههایی که تفاوتِ میان زندگیِ مستقر و زندگیِ معلقِ میلیونها خانوار را رقم خواهند زد.




نظرات کاربران