


برآوردهای تازه از سود هر سهم ۴۰ تا ۴۳ تومانی برای سال مالی پیشرو حکایت دارد؛ عددی که نسبت P/E فوروارد سهم را به کانال ۶.۸ تا ۷.۲ میرساند.
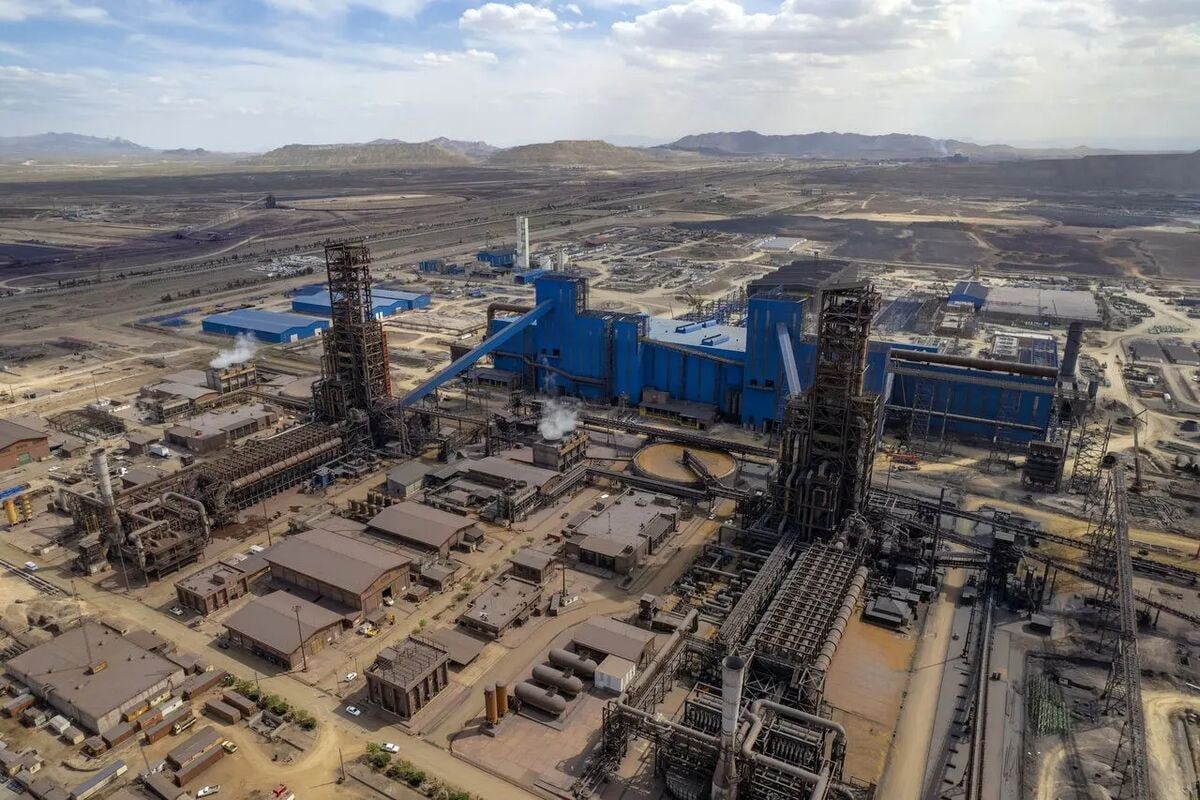
بازار؛ گروه بورس: بازار سرمایه با «شرکت معدنی و صنعتی گلگهر» (کگل) برخوردی دوگانه دارد؛ برخوردی که در قالب دو عدد کاملاً متفاوت خود را نشان میدهد. تابلوی معاملات امروز، ضریب گذشتهنگر سهم را حدود ۱۲ برابر نمایش میدهد؛ اما وقتی قیمت روز را با سود برآوردی ۱۲ماهه پیشرو تقسیم کنیم، به نسبتی در محدوده ۶.۸ تا ۷.۲ میرسیم؛ سطحی که نهتنها کمتر از میانگین تاریخی خود سهم، بلکه پایینتر از میانگین گروه کانههای فلزی نیز است. این فاصله ۴۰ درصدی میان «سود گذشته» و «سود آینده»، از جهش نرخ فروش گندله در بورس کالا تا رکوردهای درآمدی ماهانه و پیشرفت طرحهای فولادسازی سرچشمه میگیرد؛ هرچند سایه ریسکهایی چون حقوق دولتی معادن و ناترازی انرژی نیز بر سر این معادله سنگینی میکند.
بازار سرمایه این روزها با «شرکت معدنی و صنعتی گلگهر» (کگل) برخوردی دوگانه دارد؛ برخوردی که در قالب دو عدد کاملاً متفاوت خود را نشان میدهد. تابلوی معاملات امروز، ضریب گذشتهنگر سهم را حدود ۱۲ برابر نمایش میدهد؛ اما وقتی قیمت روز را با سود برآوردی ۱۲ماهه پیشرو تقسیم کنیم، به نسبتی در محدوده ۶.۸ تا ۷.۲ میرسیم
یک تابلو، دو عدد؛ داستان فاصله ۱۲ و ۷
نخستین گام برای فهم موقعیت کنونی «کگل»، مرور وضعیت تابلوی معاملات است. قیمت پایانی سهم در معاملات اخیر حول محور ۲۹۰ تومان نوسان کرده و ارزش بازار شرکت را در آستانه ۲ همت نگه داشته است. سرمایه شرکت پس از آخرین افزایش سرمایه به ۶۵۵ هزار میلیارد ریال رسیده و شناور سهم نیز در محدوده ۲۳ درصد قرار دارد؛ ترکیبی که کگل را به یکی از سنگینوزنهای گروه کانههای فلزی تبدیل کرده است.
اگر قیمت روز را بر سود تحققیافته ۱۲ماهه گذشته (حدود ۲۴ تومان) تقسیم کنیم، به ضریب گذشتهنگر حدود ۱۲ میرسیم؛ عددی که در نگاه اول فقط کمی ارزندهتر از میانگین ۱۳.۸ تا ۱۴ برابری گروه به نظر میرسد. اما قصه اصلی در سمت دیگر معادله جریان دارد: با احتساب برآورد سود هر سهم ۴۰ تا ۴۳ تومانی برای سال مالی پیشرو، ضریب فوروارد سهم به محدوده ۶.۸ تا ۷.۲ سقوط میکند.
این افت چشمگیر به یک معنا دارد: بازار هنوز «سود آینده» را بهطور کامل در قیمت لحاظ نکرده است. در ادبیات تحلیل بنیادی، چنین شکافی معمولاً به سه دلیل شکل میگیرد؛ یا بازار رشد سود را موقتی و دورهای میداند، یا ریسکهای پیشرو را سنگینتر از آنچه هست ارزیابی میکند، یا صرفاً در فاز کمنقدینگی و رخوت قرار دارد. تشخیص اینکه کدام سناریو درست است، کلید تصمیمگیری درباره این سهم است.
برای درک دامنه برآوردها، مقایسه سه سناریوی اصلی تحلیلگران روشنگر است:
تداوم نرخهای فعلی بدون تعدیل مثبت
تثبیت نرخ گندله بالای ۱۴ میلیون تومان
تسعیر کامل ارز + راهاندازی فولادسازی
کگل در مردادماه امسال با شناسایی درآمدی بالغ بر ۱۵ هزار و ۲۸ میلیارد تومان، رکورد تاریخی درآمد ماهانه خود را جابهجا کرد؛ درآمدی معادل حدود ۴۰ درصد کل درآمد صنعت سنگآهن در آن ماه. این رقم نسبت به ماه قبل ۲۳ درصد و نسبت به دوره مشابه سال قبل ۵۳ درصد رشد داشته است؛ اعدادی که نشان میدهد رشد درآمد صرفاً متأثر از تورم نیست، بلکه ردپای افزایش حجم تولید و بهبود ترکیب فروش نیز در آن دیده میشود.
رکورد ۱۵ همتی مرداد؛ موتور سود روشن است
مهمترین سنجهای که برآورد سود تحلیلگران را پشتیبانی میکند، عملکرد درآمدی ماهانه شرکت است؛ سنجهای که به دلیل شفافیت قیمتگذاری محصولات در بورس کالا، کمترین فاصله را با واقعیت دارد.
کگل در مردادماه امسال با شناسایی درآمدی بالغ بر ۱۵ هزار و ۲۸ میلیارد تومان، رکورد تاریخی درآمد ماهانه خود را جابهجا کرد؛ درآمدی معادل حدود ۴۰ درصد کل درآمد صنعت سنگآهن در آن ماه. این رقم نسبت به ماه قبل ۲۳ درصد و نسبت به دوره مشابه سال قبل ۵۳ درصد رشد داشته است؛ اعدادی که نشان میدهد رشد درآمد صرفاً متأثر از تورم نیست، بلکه ردپای افزایش حجم تولید و بهبود ترکیب فروش نیز در آن دیده میشود.
جمعبندی تصویر ۸ماهه سال مالی جاری نیز گویاست: درآمد شرکت از مرز ۹۵ همت عبور کرده است؛ رقمی که عملاً به تنهایی کل فروش یک سال مالی گذشته را پوشش میدهد. چنین روندی، احتمال اعلام «انحراف مثبت» از پیشبینی سود و در نتیجه تعدیل مثبت صورتهای مالی را از حد یک فرض دور دست، به یک سناریوی محتمل ارتقا میدهد.
در سطح قیمتگذاری نیز میانگین نرخ فروش گندله — محصول اصلی و پرسود شرکت — از حدود ۱۱.۷ میلیون تومان در بودجه شرکت به بیش از ۱۴.۴ میلیون تومان در تن رسیده است؛ جهشی نزدیک به ۳۰ درصد که مستقیماً به حاشیه سود عملیاتی منتقل میشود. ریشه این جهش به فرمول قیمتگذاری درصدی از شمش فولاد بازمیگردد؛ فرمولی که در ماههای اخیر به سود فروشندگان سنگآهن و گندله تغییر جهت داده است.
آنچه افق میانمدت «کگل» را از یک سهم «دورهای صرفاً معدنی» خارج میکند، پیشرفت پروژههای زنجیره ارزش است؛ پروژههایی که میتوانند ترکیب درآمدی و پایداری سود شرکت را برای همیشه تغییر دهند.
فولادسازی و نیروگاه؛ جوکرهای پنهان P/E سال ۱۴۰۶
آنچه افق میانمدت «کگل» را از یک سهم «دورهای صرفاً معدنی» خارج میکند، پیشرفت پروژههای زنجیره ارزش است؛ پروژههایی که میتوانند ترکیب درآمدی و پایداری سود شرکت را برای همیشه تغییر دهند.
مهمترین این پروژهها، طرح فولادسازی توسعه آهن و فولاد گلگهر است که راهاندازی تدریجی فازهای آن از نیمه دوم سال مالی جاری آغاز میشود. ورود شرکت به حلقه پایانی زنجیره — از سنگآهن و گندله تا شمش فولاد — دو اثر بنیادین دارد: نخست، افزایش ارزش افزوده هر تن محصول فروختهشده و دوم، کاهش حساسیت سودآوری به نوسانات نرخ سنگآهن و گندله؛ چرا که شرکتی که فولاد میفروشد، خودش مصرفکننده سنگآهن است و نرخ پایین مواد اولیه به زیانش تمام نمیشود.
در کنار آن، ورود شرکت به حوزه نیروگاهی، سود تقسیمی حاصل از سرمایهگذاریها را در سالهای ۱۴۰۵ و ۱۴۰۶ تقویت میکند؛ درآمدی که نسبت به عملیات معدنی، پایداری بیشتری دارد و به نوسانات بورس کالا وابسته نیست.
اثر این تغییر ساختاری سود هر سهم در سال مالی ۱۴۰۶ را در کانال ۵۵ تا ۶۸ تومان تخمین میزنند و سناریوهای خوشبینانهتر — که اثر کامل ظرفیتهای جدید فولادسازی را لحاظ میکنند — تا مرز ۱۰۰ تومان نیز پیش میروند. حتی با احتساب محافظهکارانهترین این ارقام، P/E فوروارد سهم برای افق دوساله به زیر ۵ برابر میرسد؛ عددی که در صنعت معدنی و فلزات، بهندرت دیده میشود.
چهار ریسکی که میتواند معادله را بر هم بزند
هیچ گزارش تحلیلی بدون ترسیم منصفانه ریسکها کامل نیست. چهار متغیر اصلی میتواند سناریوی تحقق سود را تضعیف کند:
۱. حقوق دولتی و بهره مالکانه: ریسک شماره یک شرکتهای معدنی همیشه در دستان سیاستگذار است. هرگونه تغییر در فرمول محاسبه حقوق دولتی معادن یا افزایش نرخ بهره مالکانه در لوایح بودجه، مستقیم و بدون واسطه به حاشیه سود معادن ضربه میزند. تجربه سالهای گذشته نشان داده چنین تغییراتی میتواند چند صد میلیارد تومان از سود شرکتهای بزرگ معدنی را در یک شب «بخار» کند.
۲. ناترازی انرژی: محدودیت برق در فصل گرما و افت فشار گاز در زمستان، تهدید همیشگی حجم تولید در واحدهای صنعتی بزرگ است. برای کگل که گندلهسازی و در آینده نزدیک فولادسازیِ برقبر دارد، تداوم و شدت قطعیها تعیینکننده درصد تحقق ظرفیت اسمی است.
۳. قیمت جهانی فولاد و سنگآهن: از آنجا که نرخ محصولات شرکت درصدی از قیمت شمش فولاد تعیین میشود، رکود بازار جهانی فولاد — مثلاً در پی تضعیف تقاضای چین — بهتدریج به قیمتهای داخلی سرایت میکند. جهشهای اخیر نرخ گندله تا زمانی پایدار است که بازار جهانی حمایت کند.
۴. نرخ ارز نیمایی و توافقی: بخش عمده درآمد صادراتی شرکت با نرخهای ارز مرکز مبادله تسعیر میشود. فاصله این نرخ با بازار آزاد، متغیری کلیدی در محاسبه درآمد دلاری است؛ همگرایی این دو نرخ به معنای تقویت سود و واگرایی دوباره، به معنای انحراف منفی از پیشبینیها خواهد بود.
فاصله میان ضریب ۱۲ امروز و ضریب ۷ فردا، همان فاصلهای است که در بازار سرمایه، آلفای یک معامله را میسازد — به شرط آنکه سود برآوردی، تحقق پیدا کند.
جمعبندی؛ ارزشگذاری محافظهکارانه یا غفلت بازار؟
آنچه اعداد میگویند روشن است: «کگل» با P/E فوروارد کمتر از ۷ برابر، از منظر بنیادی در محدوده ارزشگذاری جذاب قرار دارد؛ جایی که کاتالیزورهای درآمدی — از جهش نرخ گندله تا رکوردهای فروش ماهانه و شروع بهرهبرداری از فولادسازی — پشتوانه تعدیل مثبت سود است و نسبت فوروارد سال ۱۴۰۶ حتی میتواند به زیر ۵ برابر میل کند.
در سوی دیگر، ریسکهای تعرفهای و انرژی نشان میدهد فضای امنیت مطلق وجود ندارد؛ بازار شاید به همین دلیل است که حاضر نیست ضریب فوروارد سهم را بالاتر از ۷ ببندد. آنچه سرمایهگذار آگاه را از سایر بازیگران متمایز میکند، پایش مستمر سه متغیر است: گزارشهای ماهانه فروش در کدال (بهعنوان پیشنمای سود)، مصوبات مرتبط با حقوق دولتی در بودجه، و فاصله نرخ ارز مرکز مبادله با بازار آزاد. هر یک از این متغیرها میتواند سرنوشت فاصله میان «سود تحلیلشده» و «سود محققشده» را رقم بزند.
در نهایت، فاصله میان ضریب ۱۲ امروز و ضریب ۷ فردا، همان فاصلهای است که در بازار سرمایه، آلفای یک معامله را میسازد — به شرط آنکه سود برآوردی، تحقق پیدا کند.
کگهر و کگل رکورددار ضعیفترین عملکرد
عملکرد ناامیدکننده گلگهر در سایه افت صادرات و غفلت از فرصتهای ارزی
تحلیل بنیادی شرکت سنگ آهن گل گهر(کگل)
مجمع سالیانه شرکت معدنی و صنعتی گل گهر ۱۴۰۳؛ نحوه پرداخت سود سهام کگل
تحلیل بنیادی شرکت سنگ آهن گل گهر(کگل)




نظرات کاربران