


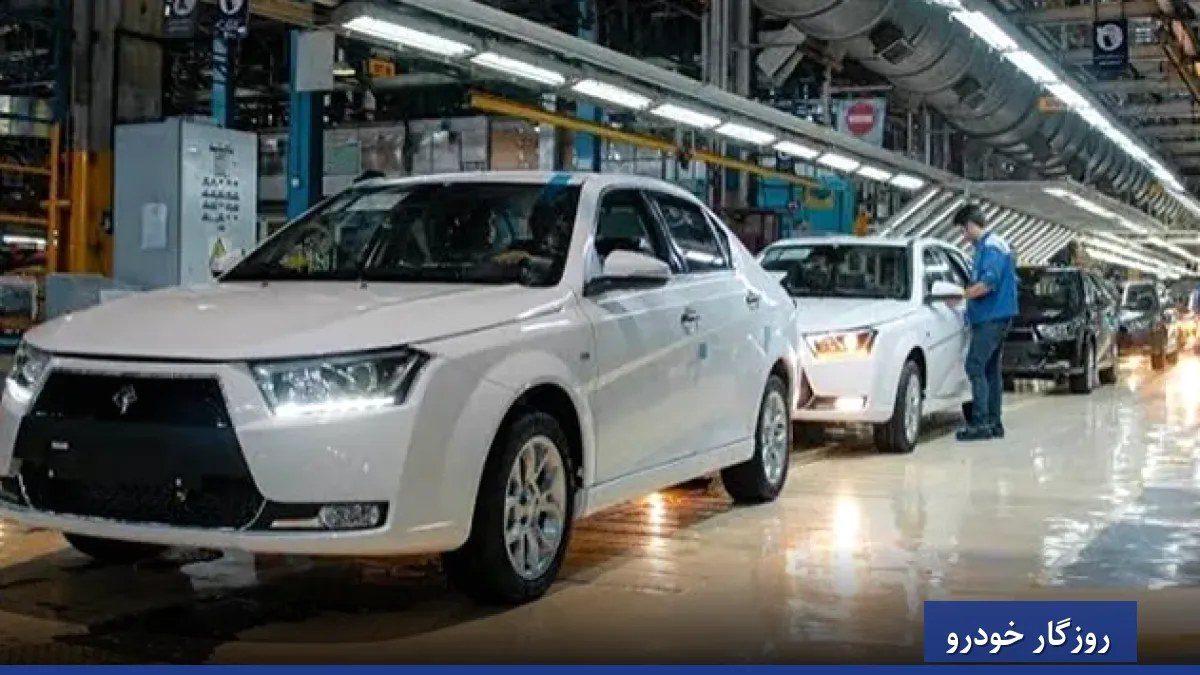
به گزارش شبکه اطلاعرسانی طلا و ارز، شرکت پارس خودرو دلایل زیاندهی خود در سال مالی گذشته را اعلام کرد. این خودروساز همراه با این گزارش، ۶ برنامه برای خروج از شمول ماده ۱۴۱ قانون تجارت ارائه داد. این ماده زمانی مطرح میشود که زیان انباشته یک شرکت دستکم به نصف سرمایه ثبتشده آن برسد.
اهمیت این خبر در پیامد آن است. شرکتی که مشمول ماده ۱۴۱ میشود باید تکلیف ادامه فعالیت خود را روشن کند. هیئتمدیره چنین شرکتی موظف است مجمع عمومی فوقالعاده را دعوت کند. در این مجمع سهامداران درباره کاهش سرمایه، جبران زیان یا ادامه فعالیت تصمیم میگیرند. برای سهامداران، این تصمیم مستقیماً بر ارزش و تعداد سهام آنها اثر میگذارد.
ماده ۱۴۱ به زبان ساده
زیان انباشته یعنی جمع زیانهایی که شرکت طی چند سال ثبت کرده و هنوز جبران نشده است. وقتی این رقم به نیمی از سرمایه برسد، شرکت از نظر مالی در وضعیت هشدار قرار میگیرد. در این حالت، شرکت معمولاً از میان چند مسیر انتخاب میکند. افزایش سرمایه از محل آورده نقدی، کاهش سرمایه برای پاککردن زیان از ترازنامه، یا بهبود سودآوری عملیاتی، رایجترین این مسیرهاست.
افزایش سرمایه نقدی به این معناست که سهامداران برای حفظ سهم خود باید پول تازه وارد شرکت کنند. در مقابل، کاهش سرمایه تعداد سهام را کم میکند، اما بهخودیخود پول تازهای به شرکت نمیآورد. به همین دلیل، جزئیات ۶ برنامه اعلامشده برای فعالان بازار سرمایه اهمیت دارد.
زمینه زیان در خودروسازی
پارس خودرو از زیرمجموعههای گروه سایپا است و سهام آن در بورس تهران معامله میشود. خودروسازان داخلی در سالهای اخیر با فشار همزمان چند عامل روبهرو بودهاند. افزایش هزینه قطعات و مواد اولیه، کمبود نقدینگی و فاصله قیمت فروش با بهای تمامشده، از عوامل پرتکراری است که در گزارشهای این صنعت دیده میشود.
برای خریداران خودرو، وضعیت مالی سازنده به ثبات تولید و زمان تحویل خودرو گره خورده است. شرکتی که با کمبود منابع روبهروست، معمولاً در تأمین قطعات و حفظ تیراژ تولید با محدودیت بیشتری مواجه میشود. محتملترین نقطه بعدی برای ارزیابی این برنامهها، مجمع عمومی آینده شرکت و صورتهای مالی دورههای بعدی است.




نظرات کاربران