


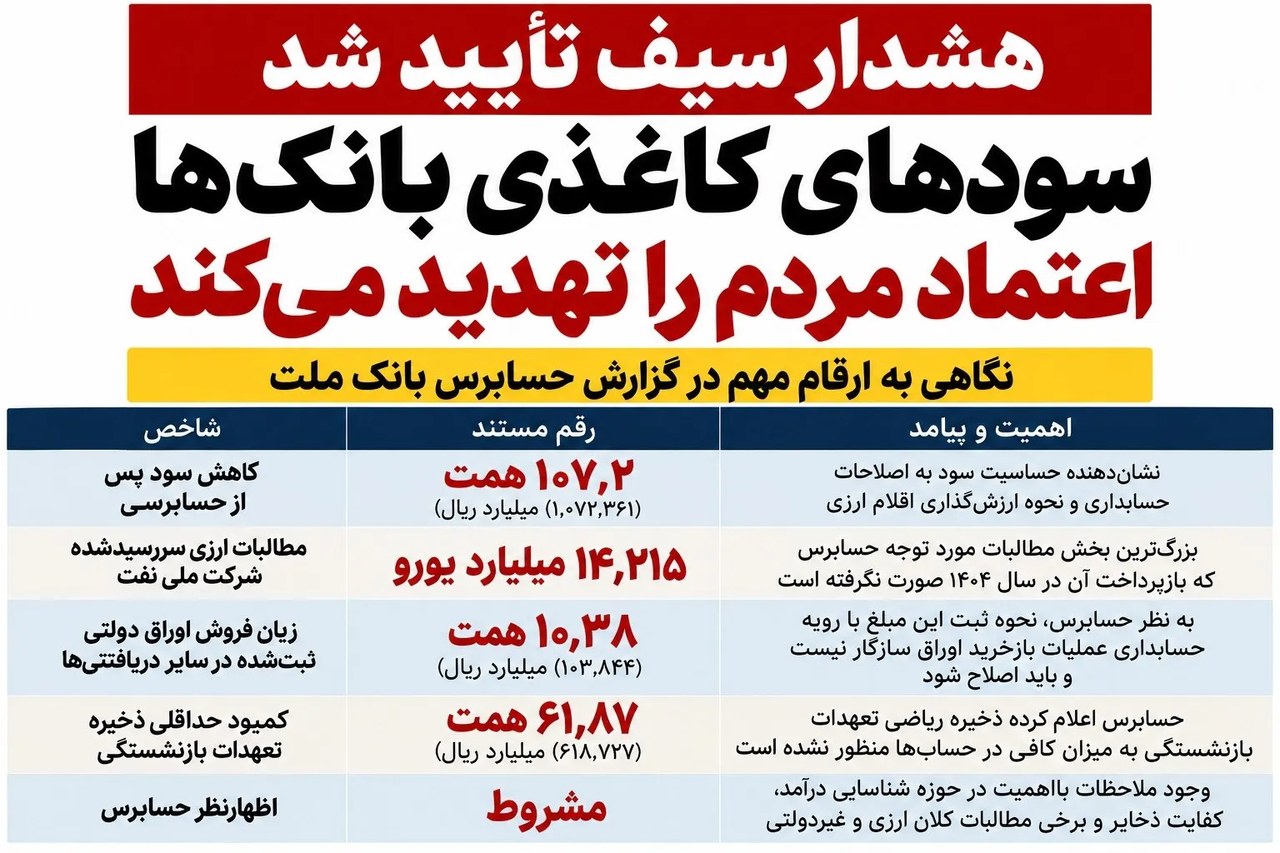


به گزارش شبکه اطلاعرسانی طلا و ارز، دستور فروش اجباری اموال مازاد بانکها با یک پرسش اساسی روبهرو است: اگر خریدار کافی پیدا نشود، زیان این فروش بر دوش چه کسی میافتد؟ گزارشی تحلیلی از «سیف» نشان میدهد ناترازی بانکها همیشه از کمبود دارایی ناشی نمیشود. به همین دلیل، فروش املاک و داراییها بهتنهایی گره این مشکل را باز نمیکند.
این بحث برای سپردهگذاران و فعالان بازار مسکن اهمیت مستقیم دارد. عرضه همزمان حجم بزرگی از املاک بانکی میتواند بر قیمتها در برخی مناطق اثر بگذارد. از سوی دیگر، شیوه تأمین کسری بانکها با تورم و ارزش پول ملی پیوند نزدیکی دارد.
ناترازی دقیقاً یعنی چه؟
ناترازی یعنی ترازنامه بانک تعادل لازم را ندارد. به بیان ساده، بانک در برخی موارد نمیتواند تعهداتش را بهموقع و کامل بپردازد. گزارش سیف تأکید میکند این وضعیت لزوماً به معنای بیشتر بودن بدهیها از ارزش واقعی داراییها نیست.
سه عامل دیگر در این وضعیت نقش دارد. نخست، عدم تناسب سررسید است؛ بانک سپرده کوتاهمدت میگیرد اما منابع را در داراییهای بلندمدت نگه میدارد. دوم، ضعف نقدشوندگی است؛ یعنی دارایی وجود دارد اما سریع به پول نقد تبدیل نمیشود. سوم، کسری سرمایه است؛ یعنی سرمایه سهامداران بانک برای پوشش ریسکها کافی نیست.
نتیجه این تحلیل روشن است: بانکی که زمین و ساختمان فراوان دارد، الزاماً بانک سالمی نیست. خانوادهای را در نظر بگیرید که خانهای گرانقیمت دارد اما برای قسط ماه آینده پول نقد ندارد. وضعیت بخشی از شبکه بانکی به این تصویر نزدیک است.
خریدار در برابر فروشنده
فروش اجباری یعنی فروشنده اختیار زمانبندی را ندارد. در چنین شرایطی، خریدار دست بالا را دارد و میتواند تخفیف بیشتری بخواهد. اگر قیمت فروش از ارزش دفتری پایینتر باشد، بانک زیان شناسایی میکند. ارزش دفتری همان قیمتی است که بانک دارایی را با آن در صورتهای مالی خود ثبت کرده است.
این زیان به سرمایه بانک فشار میآورد و میتواند کسری سرمایه را عمیقتر کند. در ادبیات بانکی، چنین زیانی معمولاً از سه مسیر جبران میشود: سهامداران بانک، بودجه دولت، یا اتکای بیشتر بانکها به منابع بانک مرکزی. مسیر سوم با رشد پایه پولی همراه است. پایه پولی همان پولی است که بانک مرکزی خلق میکند و افزایش آن در بلندمدت با تورم ارتباط دارد.
برای بازار مسکن نیز این دستور دو روی متفاوت دارد. عرضه بیشتر املاک بانکی میتواند در برخی مناطق فشار فروش ایجاد کند. اما اگر تقاضای کافی وجود نداشته باشد، بخش بزرگی از این املاک در عمل به دست خریدار نمیرسد. سازوکار فروش، شیوه قیمتگذاری و نحوه تقسیم زیان، عواملی است که اثر نهایی این دستور را مشخص میکند.




نظرات کاربران