


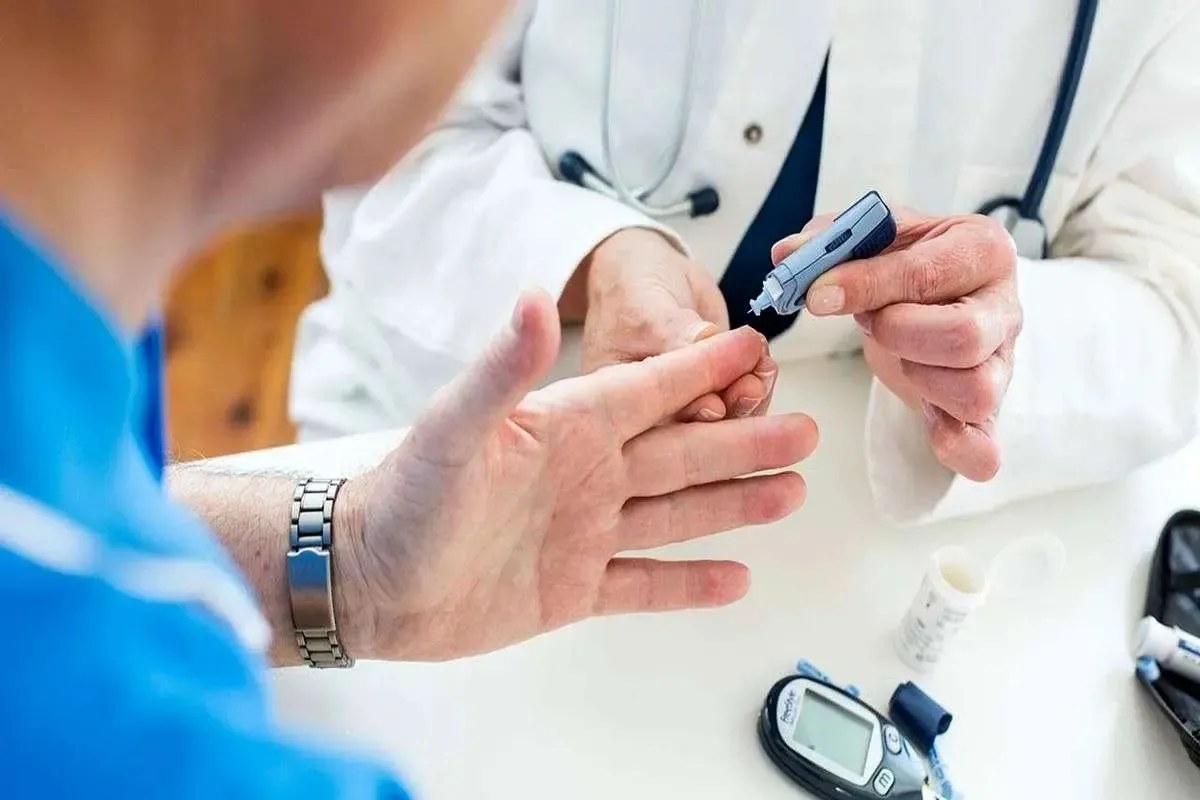

به گزارش شبکه اطلاعرسانی طلا و ارز، با شروع فصل بیماریهای ویروسی، هزینه درمان سرماخوردگی و آنفلوانزا به یکی از دغدغههای خانوارها تبدیل شده است. یک مراجعه ساده شامل ویزیت پزشک، چند قلم دارو و گاهی آزمایش است. بیمه همه این اقلام را پوشش نمیدهد. به همین دلیل، بیمار حتی با داشتن دفترچه بیمه هم بخشی از هزینه را از جیب خود میپردازد.
این موضوع از آن جهت اهمیت دارد که بیماریهای فصلی هر سال تکرار میشوند و معمولاً چند عضو یک خانواده را همزمان درگیر میکنند. در نتیجه، هزینهای که برای ۱ نفر اندک به نظر میرسد، برای یک خانواده چهارنفره در ۱ ماه چند برابر میشود. این رقم به بخشی از هزینههای ثابت فصلی خانوار تبدیل شده است.
شکاف میان تعرفه و پرداخت واقعی
بخش بزرگی از این هزینه به «فرانشیز» برمیگردد. فرانشیز همان سهمی از هزینه درمان است که بیمهشده باید خودش بپردازد. در بیمه پایه، این سهم برای خدمات سرپایی مانند ویزیت و دارو معمولاً ۳۰ درصد تعرفه مصوب است. یعنی بیمه در بهترین حالت ۷۰ درصد تعرفه را میپردازد، نه ۷۰ درصد مبلغی که بیمار واقعاً پرداخت کرده است.
تفاوت اصلی همینجاست. تعرفه مصوب بیمه با هزینه واقعی در مطبها و مراکز خصوصی فاصله دارد. اگر بیمار به پزشکی مراجعه کند که طرف قرارداد بیمه نیست، تمام مابهالتفاوت را خودش میپردازد. داروهای خارج از فهرست تعهد بیمه، مانند برخی شربتها، مکملها و داروهای وارداتی، نیز کاملاً به عهده بیمار است.
بیمه تکمیلی؛ پوشش بیشتر با شرط و سقف
بیمه تکمیلی بخشی از این شکاف را پر میکند، اما پوشش آن هم محدود است. بسیاری از قراردادهای تکمیلی برای خدمات سرپایی سقف سالانه دارند. برخی هم فقط هزینههای بستری و جراحی را جبران میکنند. بنابراین، میزان پوشش هر فرد به جزئیات قرارداد او بستگی دارد، نه صرفاً به داشتن بیمه.
انتظار میرود با افزایش مراجعات در ماههای سرد، فشار هزینه درمان سرپایی بر خانوارها بیشتر احساس شود. آگاهی از سهم فرانشیز، فهرست پزشکان طرف قرارداد و سقف تعهدات بیمه تکمیلی، تصویر دقیقتری از هزینه واقعی هر مراجعه به دست میدهد. این اطلاعات معمولاً از طریق سامانهها و دفاتر خود شرکتهای بیمه در دسترس است.




نظرات کاربران