


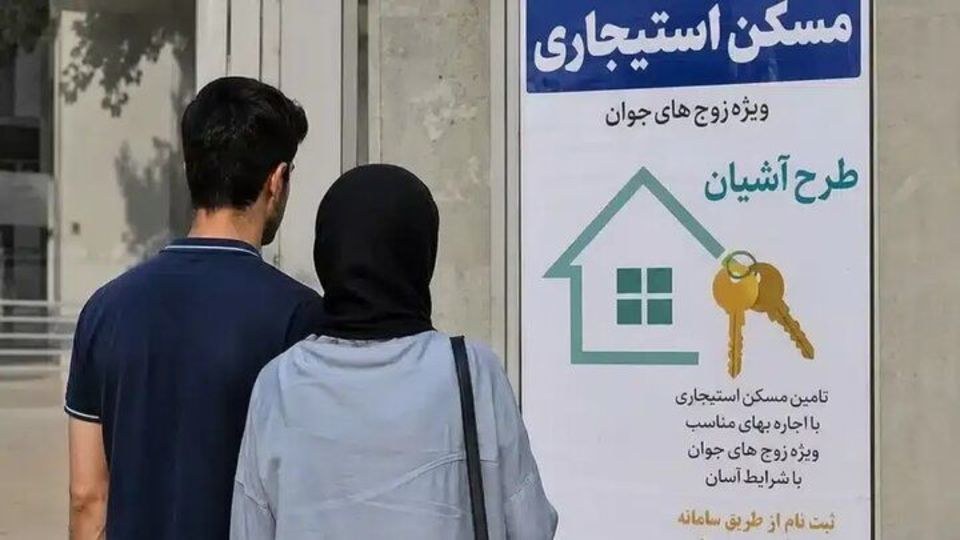

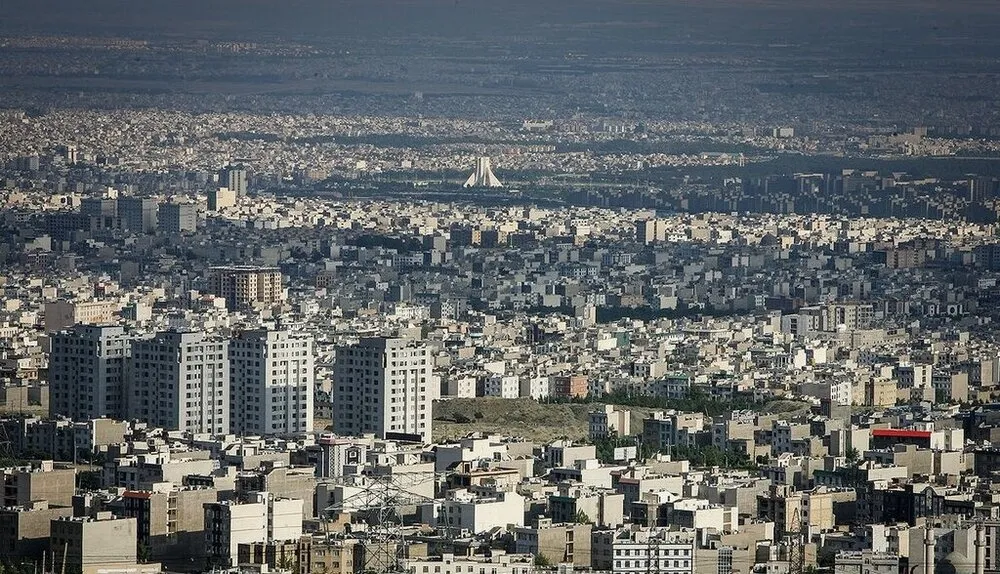
به گزارش شبکه اطلاعرسانی طلا و ارز، در روزهایی که دلار آزاد، سکه و طلا از ابتدای سال ۱۴۰۴ بازدهی زیادی را نصیب سرمایهگذاران کردهاند، بازار مسکن همچنان در عمیقترین رکود تاریخ معاصر خود گرفتار است؛ پارادوکسی تلخ که در آن تعداد معاملات به پایینترین سطح یک دهه اخیر سقوط کرده، اما قیمت هر متر مربع آپارتمان در تهران و دیگر کلانشهرها همچنان صعودی است. این پدیده که کارشناسان آن را «رکود تورمی» مینامند، حالا به کابوس دائمی میلیونها خانوار تبدیل شده و رویای خانهدار شدن را برای نسل جوان عملاً غیرممکن کرده است.
منصور غیبی، کارشناس ارشد اقتصاد مسکن، در گفتوگوی اختصاصی با تجارتنیوز تأکید میکند که آینده این بازار دیگر به تعداد واحدهای وعدهدادهشده در طرحهای دولتی وابسته نیست، بلکه به دو راهبرد اساسی گره خورده که هر دو در وضعیت هشدار قرار دارند.
اقتصاد کلان، گشایش خارجی و سرمایهگذاری مولد
غیبی میگوید موتور اصلی حرکت مسکن، قلب اقتصاد ملی است. تا زمانی که مراودات بینالمللی در تنگنا باشد، نقلوانتقال پول با هزینههای سنگین و پرریسک انجام شود و سرمایه خارجی از ورود به کشور بترسد، هیچ بخشی از اقتصاد از جمله صنعت ساختمان نمیتواند رونق واقعی را تجربه کند. او توضیح میدهد که هر سرمایهگذاری مولد، چه در حوزه پتروشیمی و فولاد، چه در معادن یا کشاورزی صادراتی، در نهایت به شکل غیرمستقیم به بازار مسکن تزریق میشود؛ چون ثروت جدید خلقشده، قدرت خرید مردم را افزایش میدهد و اعتماد سرمایهگذاران را بازمیگرداند.
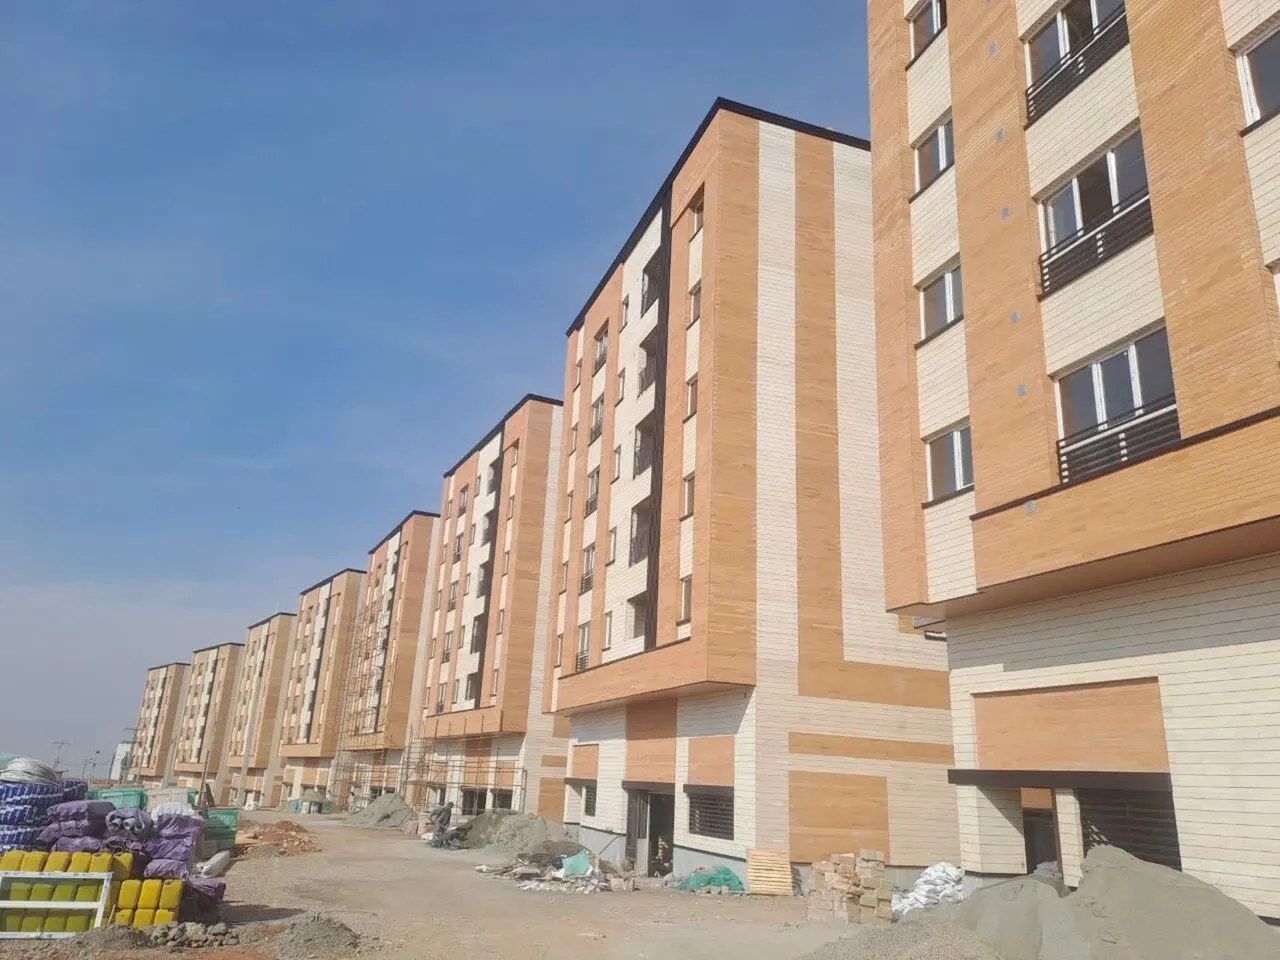
به بیان روشنتر، تا زمانی که دلار در محدودههای بالای ۶۰-۷۰ هزار تومان نوسان کند و صادرات غیرنفتی با موانع تحریم دستوپنجه نرم کند، حتی تحویل دو میلیون واحد نهضت ملی مسکن هم نمیتواند قیمت یک آپارتمان ۵۰ متری در تهران را از مرز چهار میلیارد تومان پایینتر بیاورد.
سیاستگذاری داخلی و بازگرداندن اعتماد از دسترفته
در کنار مسائل خارجی، بزرگترین قفل بازار مسکن در داخل کشور زده شده است. غیبی معتقد است سه ضربه مهلک اعتماد را از بازار ربوده: تغییرات پیدرپی و غیرقابل پیشبینی قوانین مالیاتی، نرخ سود سپردههای بانکی که گاه تا ۳۴ درصد بالا میرود و مسکن را عملاً غیرجذاب میکند، و سوم بلاتکلیفی طرحهای دولتی تأمین مسکن که پس از چهار سال هنوز پیشرفت قابل لمسی ندارند.
نتیجه این شده که نه سازنده جرأت پیشفروش دارد، نه خریدار حاضر است پول پیشپرداخت خود را برای دو سه سال بلوکه کند. تا زمانی که دولت نتواند یک تقویم شفاف، پایدار و قابل اعتماد برای سیاستهای مسکن ارائه دهد، رکود معاملات ادامه خواهد داشت و قیمتها به موازات تورم عمومی بالا خواهند رفت.
خروج از بنبست یا سقوط به پرتگاه؟
بازار مسکن اکنون در یک دوراهی سرنوشتساز ایستاده است. اگر سیاست خارجی به سمت کاهش تنش و گشایش واقعی حرکت کند و همزمان سیاست داخلی با برنامهای شفاف و اطمینانبخش همراه شود، میتوان در افق ۱۸ تا ۲۴ ماهه شاهد تبدیل رکود تورمی به رکود بدون تورم و سپس رونق ملایم بود؛ وضعیتی که در آن رشد قیمت مسکن به زیر تورم عمومی سقوط میکند و قدرت خرید خانوارها بهتدریج ترمیم میشود.
اما اگر روند فعلی ادامه یابد، یعنی تحریمهای شدیدتر، انزوای مالی بیشتر، نرخ سود بالا، تغییرات لحظهای قوانین و وعدههای بدون پشتوانه، رکود تورمی به رکود عمیق همراه با تورم مزمن تبدیل خواهد شد؛ جایی که نه تنها خانهدار شدن برای دهکهای متوسط به رویا تبدیل میشود، بلکه شاهد موج جدید مهاجرت معکوس از کلانشهرها به شهرستانهای کوچک و حتی روستاها خواهیم بود.
در نهایت، سرنوشت میلیونها ایرانی که سالهاست پسانداز خود را برای خرید یک سرپناه کنار گذاشتهاند، به تعداد واحدهای ساختهشده وابسته نیست؛ به گشایش واقعی در اقتصاد ملی و بازگشت اعتماد از دسترفته به سیاستگذاری داخلی بستگی دارد. تا آن روز، مسکن همچنان گرانترین، کممعاملهترین و افسردهترین بازار سرمایهگذاری ایران خواهد ماند.




نظرات کاربران