












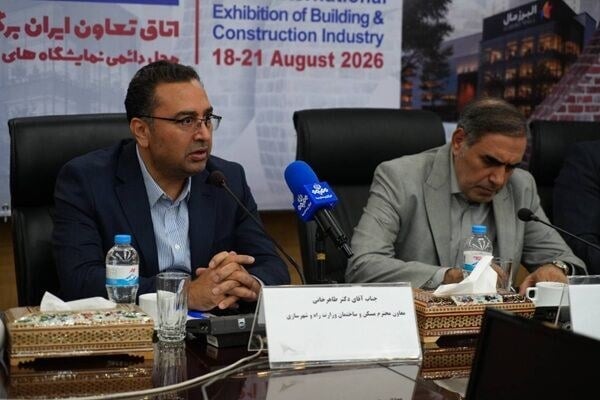
به گزارش شبکه اطلاعرسانی طلا و ارز، معاون مسکن و ساختمان وزارت راه و شهرسازی روز جمعه ۲۱ اوت (۳۰ مرداد ۱۴۰۵) از عرضه حدود ۶۵۰ هزار واحد مسکونی شهری و روستایی در سال گذشته خبر داد. به گفته او، حدود ۴۰۰ هزار واحد از این تعداد، یعنی بیش از ۶۱ درصد، بدون دریافت هیچگونه تسهیلات بانکی ساخته و تحویل داده شده است.
این آمار برای خانوادههایی که بهدنبال خانهدار شدن هستند اهمیت دارد. بخش بزرگی از خانههای تازهساز کشور با پول نقد یا پسانداز شخصی مالکان ساخته میشود، نه با وام بانکی. به بیان دیگر، رقابت برای خرید مسکن آماده در بازار بیشتر با سرمایههای خصوصی شکل میگیرد و سهم تسهیلات بانکی در تولید مسکن کوچک باقی مانده است.
چرا سازندهها سراغ بانک نمیروند؟
نرخ سود تسهیلات ساخت مسکن طی سالهای اخیر پایینتر از تورم واقعی بازار مسکن بوده، اما دریافت آن با شرطهای سخت وثیقه و فرایندی زمانبر همراه است. بسیاری از سازندگان کوچک و متوسط ترجیح میدهند با سرمایه شخصی یا مشارکت با مالکان زمین پیش بروند تا درگیر پیچیدگیهای بانکی نشوند. این روند نشان میدهد سهم نظام بانکی در تأمین مالی مسکن، برخلاف نقش رسمیاش، در عمل محدود مانده است.
از سوی دیگر، تولید مسکن بدون تکیه بر تسهیلات، معنای دیگری هم دارد: نقدینگی خانوارها و سرمایهگذاران خرد، بخش قابلتوجهی از پول خود را وارد ساختوساز میکند. کارشناسان این رفتار را نشانهای از تلاش برای حفظ ارزش پول در برابر تورم میدانند؛ وقتی بازدهی سپرده بانکی از رشد قیمت مسکن عقب میماند، ساختن یا خرید ملک به گزینهای برای حفظ سرمایه تبدیل میشود.
اثر روی قیمت و خریداران
افزایش عرضه مسکن، بهویژه در نبود فشار تسهیلات بانکی، میتواند در میانمدت به کاهش شتاب رشد قیمت در برخی مناطق کمک کند. اما این عرضه بهطور یکسان در همه شهرها توزیع نشده و بخش زیادی از آن در مناطق کمتقاضا یا حاشیهای ساخته شده است. برای خریدار عادی، این یعنی افزایش آمار ساختوساز الزاماً به معنای در دسترستر شدن مسکن در شهرهای بزرگ نیست.
معاون وزیر راه و شهرسازی افزود دولت برنامه دارد سهم تسهیلات بانکی در ساخت مسکن را در سال جاری افزایش دهد تا فشار تأمین سرمایه از دوش سازندگان خرد کم شود. جزئیات این برنامه و زمانبندی اجرای آن هنوز بهطور کامل اعلام نشده است.




نظرات کاربران