












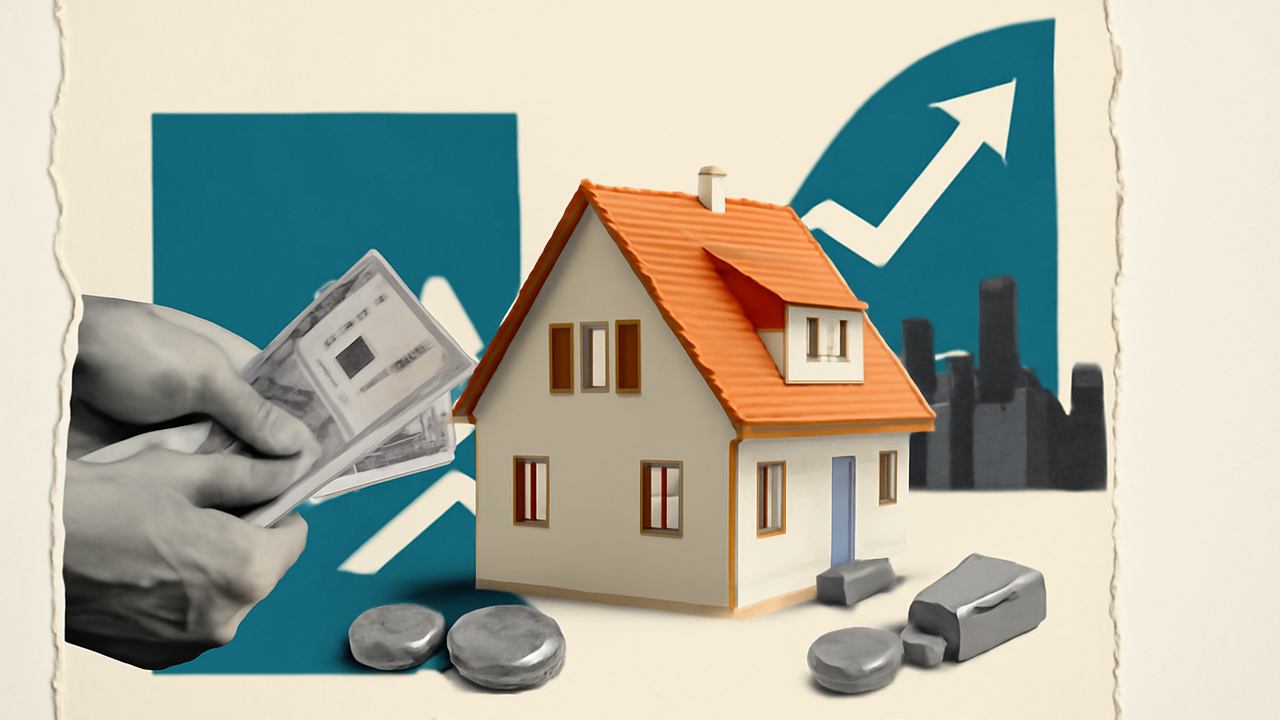
به گزارش شبکه اطلاعرسانی طلا و ارز، سقف وام خرید مسکن در تهران به ۲.۴ میلیارد تومان رسیده است. این رقم در نگاه نخست خبر خوبی برای خانهاولیها به نظر میرسد. بررسی جزئیات وام اما نشان میدهد مسیر دریافت و بازپرداخت آن، ساده نیست.
متقاضی برای دریافت این تسهیلات باید ابتدا اوراق تسهیلات مسکن، معروف به اوراق تسه، خریداری کند. قیمت این اوراق در بازار ثانویه بالا رفته و هزینه اولیه دریافت وام را برای متقاضی افزایش میدهد. این هزینه پیش از آنکه خانهای خریداری شود، از جیب متقاضی خارج میشود.
قسط ماهانه این وام ۲.۴ میلیارد تومانی به ۵۱.۵ میلیون تومان میرسد. این رقم برای بسیاری از حقوقبگیران، از کل درآمد ماهانهشان بیشتر است. به بیان دیگر، دریافت این وام بدون درآمد بالا یا پسانداز مکمل، عملاً امکانپذیر نیست.
چرا این وام گره مستاجران را باز نمیکند
قیمت میانگین هر مترمربع مسکن در تهران از مرز چند ۱۰۰ میلیون تومان گذشته است. مقایسه این رقم با سقف وام ۲.۴ میلیاردی نشان میدهد این تسهیلات تنها بخش کوچکی از قیمت ۱ واحد مسکونی متوسط را پوشش میدهد. باقیمانده مبلغ باید از محل پسانداز یا فروش دارایی دیگر تأمین شود.
همین شکاف باعث شده کارشناسان این وام را راهحل ریشهای مشکل مسکن ندانند. دادهها نشان میدهد بخش بزرگی از متقاضیان واقعی، یعنی مستاجران کمدرآمد، توان پرداخت قسط ۵۱.۵ میلیون تومانی را ندارند. در نتیجه همین گروه، از دایره مصرفکنندگان اصلی وام خارج میماند.
بدهی بلندمدت در برابر خانهدار شدن
بازپرداخت ۱۲ تا ۲۰ ساله این نوع وامها به معنای تعهد مالی طولانیمدت است. ریسک نکول، یعنی احتمال ناتوانی وامگیرنده در پرداخت اقساط، در سالهای نخست بازپرداخت همچنان بالا است. محتملترین سناریو آن است که تنها خانوارهای با درآمد ثابت و بالا بتوانند از این تسهیلات به شکل پایدار استفاده کنند.
افزایش سقف وام مسکن در سالهای اخیر بارها تکرار شده است. هر بار سقف تسهیلات بالا رفته، اما رشد قیمت مسکن و نرخ اوراق تسه معمولاً سریعتر از قدرت خرید واقعی خانوار حرکت کرده است. همین الگو یکی از دلایلی است که تحلیلگران بازار مسکن، افزایش سقف وام را بهتنهایی راهحل کافی نمیدانند.




نظرات کاربران