



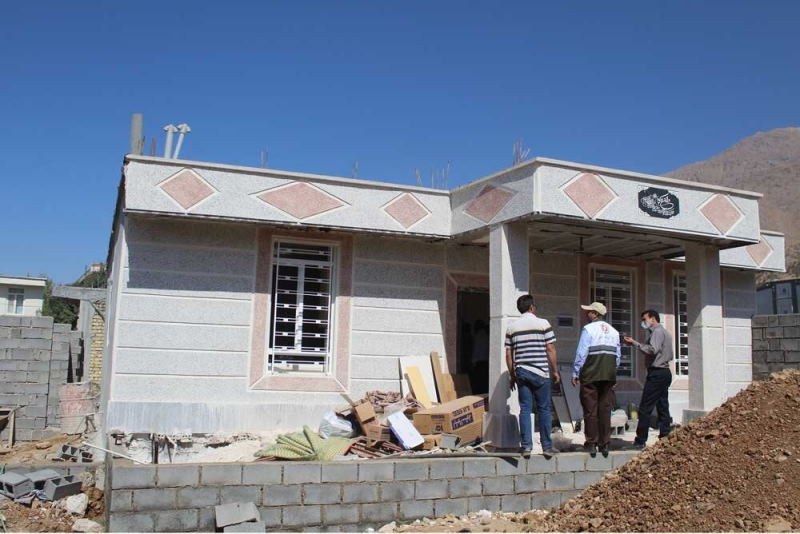
به گزارش شبکه اطلاعرسانی طلا و ارز، بانک مسکن برای نخستین بار ضمانت انتشار اوراق صکوک مرابحه کوتاهمدت را برای تأمین مالی شرکت پردیس بر عهده گرفت. با این تصمیم، بخشی از پول مورد نیاز پروژههای مسکونی پردیس به جای وام مستقیم بانکی، از بازار سرمایه جذب میشود. اهمیت این خبر در مسیر تازه پول است. اگر این مدل جواب بدهد، ساخت مسکن میتواند کمتر به منابع محدود بانکها وابسته بماند.
صکوک مرابحه یک ابزار بدهی با بازده مشخص است. ناشر با فروش این اوراق به سرمایهگذاران پول جمع میکند و در سررسید، اصل پول را همراه با سود ازپیشتعیینشده بازمیگرداند. «کوتاهمدت» بودن اوراق یعنی بازپرداخت در افق زمانی نزدیک انجام میشود. برای خریدار اوراق، این ابزار به سپردهای قابل معامله در بورس شباهت دارد.
نقش ضامن چیست؟
حضور بانک مسکن به عنوان ضامن، مهمترین بخش این خبر است. ضامن متعهد میشود اگر ناشر در پرداخت سود یا اصل پول ناتوان بماند، تعهدات را خودش بپردازد. این تعهد، ریسک نکول یعنی خطر بازنگشتن پول را برای خریداران کاهش میدهد. در نتیجه، جذب سرمایه برای شرکت پردیس آسانتر میشود.
برای بانک مسکن، این مدل تفاوتی اساسی با پرداخت وام دارد. بانک در این حالت منابع نقد خود را مستقیماً خرج نمیکند و فقط اعتبار خود را پشتوانه اوراق قرار میدهد. چنین رویکردی میتواند ظرفیت بانک را برای پاسخ به سایر تقاضاهای تسهیلات مسکن آزادتر نگه دارد. با این حال، تعهد ضمانت همچنان یک ریسک بالقوه در ترازنامه بانک به شمار میرود.
پیامد برای خریداران و بازار مسکن
پردیس یکی از شهرهای جدید شرق تهران است و در سالهای اخیر سهم قابل توجهی از پروژههای مسکن دولتی را در خود جای داده است. تأخیر در تأمین پول، یکی از دلایل اصلی طولانی شدن زمان تحویل واحدها در این پروژهها بوده است. ورود منابع تازه میتواند به سرعت ساخت کمک کند. میزان این اثر به حجم اوراق و نحوه مصرف منابع بستگی دارد که هنوز جزئیات آن منتشر نشده است.
برای فعالان بازار سرمایه، انتشار این اوراق یک گزینه درآمد ثابت دیگر را به بازار اضافه میکند. نرخ سود اوراق، حجم انتشار و تاریخ عرضه، سه متغیری است که جذابیت آن را در مقایسه با سپرده بانکی و سایر اوراق مشخص میکند. دادههای رسمی درباره این سه متغیر، معیار اصلی ارزیابی این تجربه نخست خواهد بود.




نظرات کاربران