


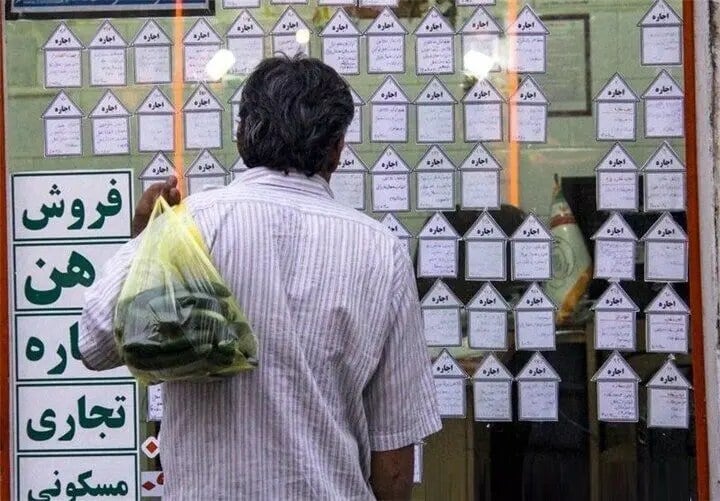
به گزارش شبکه اطلاعرسانی طلا و ارز، یک خانواده مستأجر که ۳ سال پیاپی قرارداد خود را با همان مالک تمدید کرده بود، امسال با پیشنهاد افزایش حدود ۶۰ درصدی اجاره روبهرو شد. این خانوار توان پرداخت مبلغ تازه را نداشت و برای کاهش آن وارد مذاکره شد. پاسخ مالک کوتاه بود: او اعلام کرد قصد دارد خودش به این واحد بازگردد و از مستأجران خواست خانه را تخلیه کنند.
این روایت یک نمونه است، اما وزن آن در عدد نهفته است. اجاره یکی از سنگینترین اقلام هزینه ماهانه خانوارهای شهری است. برای ملموسشدن، خانوادهای را در نظر بگیرید که ماهانه ۱۰ میلیون تومان اجاره میپرداخت. افزایش ۶۰ درصدی، این رقم را به ۱۶ میلیون تومان میرساند؛ یعنی ۶ میلیون تومان بیشتر در هر ماه و ۷۲ میلیون تومان در ۱ سال.
تمدید یا تخلیه؛ دو گزینه پیش روی مستأجر
وقتی رشد اجاره از رشد درآمد جلو میزند، مستأجر معمولاً میان چند مسیر قرار میگیرد. مسیر نخست، پرداخت مبلغ تازه از محل پسانداز است. مسیر دوم، جابهجایی به واحدی کوچکتر یا محلهای دورتر است. مسیر سوم، افزایش سهم «ودیعه» است؛ یعنی مبلغی که مستأجر یکجا نزد مالک میگذارد تا اجاره ماهانه کمتر شود. هر سه مسیر، بخشی از دارایی یا رفاه خانوار را میگیرد.
در سوی دیگر این کشمکش، مالکان قرار دارند. آنها معمولاً افزایش اجاره را با تورم و حفظ ارزش واقعی دارایی خود توضیح میدهند. در فضای تورمی، اجاره ثابت به معنای کاهش درآمد واقعی مالک است. اما درآمد بسیاری از مستأجران با همان سرعت بالا نمیرود و همین شکاف، محل اصلی اختلاف دو طرف است.
هزینههای پنهان جابهجایی
تخلیه خانه فقط به اجاره تازه محدود نمیشود. مستأجری که ناچار به جابهجایی است، باید کمیسیون مشاور املاک، هزینه حمل اثاثیه و زمان جستوجو را هم در نظر بگیرد. قرارداد این خانوار در مهرماه به پایان رسیده است؛ یعنی پس از اوج فصل جابهجایی تابستانی. در این بازه، شمار فایلهای اجارهای معمولاً کمتر است و دامنه انتخاب محدودتر میشود.
یکی از سنجههای رایج برای سنجش فشار مسکن، نسبت اجاره به درآمد است. در معیارهای بینالمللی، اختصاص بیش از ۳۰ درصد درآمد به مسکن نشانه فشار مالی بر خانوار تلقی میشود. هر خانوار مستأجر میتواند با محاسبه همین نسبت، جایگاه خود را در برابر موج افزایش اجارهها بسنجد.




نظرات کاربران