



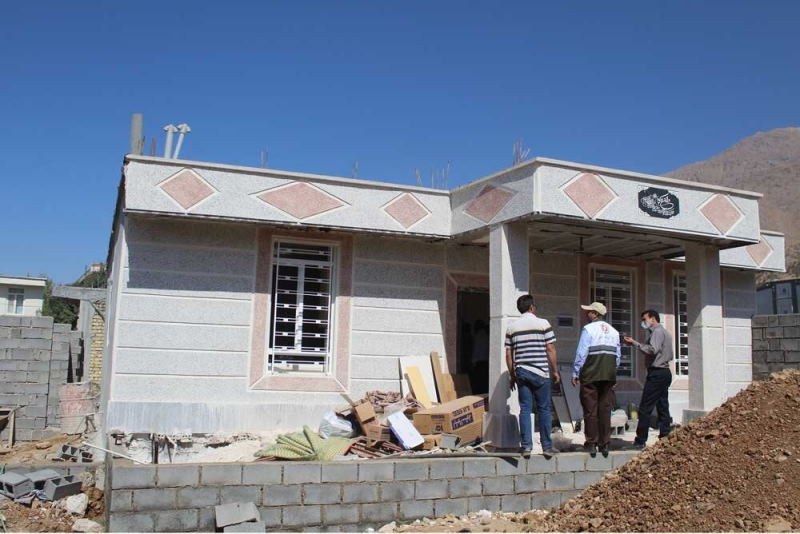

به گزارش شبکه اطلاعرسانی طلا و ارز، رشد بیوقفه تورم عمومی در کنار افزایش مستمر قیمت مسکن، شکاف میان درآمد خانوارها و هزینه خرید خانه را عمیقتر کرده است. طرحهای حمایتی مسکن که قرار بود این فاصله را جبران کنند، برای بخش بزرگی از متقاضیان دیگر پاسخگو نیستند.
این وضعیت اکنون اهمیت دوچندانی دارد؛ چرا که بسیاری از خانوارهایی که سالها برای ثبتنام در طرحهای حمایتی صبر کردهاند، با اقساط و شرایطی روبهرو میشوند که با توان مالی واقعی آنها همخوانی ندارد. نتیجه مستقیم این روند، به تعویق افتادن خانهدار شدن برای گروه بزرگی از مردم است.
فاصله رو به رشد میان درآمد و قیمت خانه
طرح مسکن حمایتی نوعی برنامه دولتی است که با تسهیلات بانکی و اقساط بلندمدت، امکان خرید یا ساخت خانه را برای گروههای کمدرآمد فراهم میکند. مشکل اصلی اینجاست که رشد قیمت مصالح ساختمانی و زمین، به مراتب سریعتر از رشد سقف تسهیلات این طرحها پیش رفته است.
همین فاصله باعث شده متقاضیانی که واجد شرایط دریافت وام حمایتی هستند، برای تکمیل مبلغ باقیمانده خانه با کمبود منابع مواجه شوند. بسیاری از آنها ناچارند بخشی از هزینه را از محل پسانداز یا وامهای آزاد با نرخ بهره بالاتر تأمین کنند، که فشار مالی خانوار را بیشتر میکند.
چرا طرح حمایتی هم اثر خود را از دست داده
بخشی از کارشناسان بازار مسکن معتقدند ارزش ریالی تسهیلات حمایتی با گذشت زمان و در سایه تورم بالا، عملاً کاهش مییابد. به این ترتیب، خانواری که امروز برای وام ثبتنام میکند، ممکن است تا زمان دریافت تسهیلات، با قیمتهای بسیار بالاتری در بازار مسکن روبهرو شود.
این روند صرفاً به خریداران بالقوه محدود نمیماند. کندی در ساختوساز پروژههای حمایتی و طولانی شدن صف انتظار، عملاً بخشی از تقاضای مسکن را به بازار اجاره سوق داده و فشار بر نرخ اجارهبها را هم افزایش داده است.
دادههای موجود نشان میدهد فاصله میان درآمد خانوار و قیمت مسکن در کوتاهمدت به همین شکل باقی میماند، مگر آنکه رشد تسهیلات حمایتی با سرعتی بیشتر از تورم بازار مسکن پیش برود. تا آن زمان، ارزیابی اینکه طرحهای حمایتی تا چه اندازه میتوانند نیاز واقعی متقاضیان را پوشش دهند، بر عهده خود خانوارهاست.




نظرات کاربران