



به گزارش شبکه اطلاعرسانی طلا و ارز، بررسی تازهای از وام ۱ میلیارد تومانی مسکن نشان میدهد قسط ماهانه این تسهیلات برای بسیاری از خانوارهای ایرانی رقمی سنگین است. طبق محاسبات انجامشده بر پایه نرخ سود رایج بانکی، بازپرداخت این وام در دوره ۱۲ ساله به نزدیک ۲۰ میلیون تومان در ماه میرسد؛ رقمی که در بسیاری از خانوارهای شهری بخش قابلتوجهی از درآمد ماهانه را در بر میگیرد.
اهمیت این موضوع از آنجا ناشی میشود که وام مسکن یکی از معدود ابزارهای دولتی برای کمک به خانهدار شدن خانوارهاست. اگر قسط این وام از توان مالی خانوار فراتر برود، هدف اصلی تسهیلات یعنی تسهیل خرید مسکن، عملاً کماثر میشود. بسیاری از متقاضیان با وجود دریافت وام، همچنان برای بازپرداخت پایدار آن با مشکل روبهرو هستند.
قسط ماهانه چگونه محاسبه میشود؟
نرخ سود تسهیلات مسکن در حال حاضر در محدوده ۲۳ درصد سالانه قرار دارد. بر این اساس، بازپرداخت وام ۱ میلیارد تومانی در بازه ۱۲ ساله یا ۱۴۴ قسط، به رقمی نزدیک به ۲۰ تا ۲۱ میلیون تومان در ماه میرسد. این عدد تنها اصل و سود وام را پوشش میدهد و هزینههای جانبی مانند بیمه و کارمزد را شامل نمیشود.
نکته قابلتوجه در این محاسبه، مقایسه آن با درآمد خانوار است. طبق برآوردهای کارشناسی، میانگین درآمد ماهانه یک خانوار شهری در کشور اکنون در محدوده ۲۵ تا ۳۰ میلیون تومان قرار دارد. با این حساب، قسط وام مسکن میتواند بین ۷۰ تا ۸۰ درصد از درآمد یک خانوار متوسط را جذب کند؛ نسبتی بهمراتب بالاتر از سقف متعارف هزینه مسکن در استانداردهای مالی خانوار.
وام برای چه گروهی واقعاً کاربردی است؟
کارشناسان بازار مسکن معتقدند این تسهیلات در عمل بیشتر به کار خانوارهایی میآید که منابع مالی مکمل دارند؛ مانند فروش خانه یا دارایی قبلی، کمک خانواده یا درآمدی بالاتر از میانگین. برای خانوارهای دهکهای میانی و پایینتر، پرداخت قسطی معادل بخش عمده درآمد ماهانه پایدار نیست و میتواند خانوار را به سمت فشار مالی و کاهش مصرف در سایر بخشها سوق دهد.
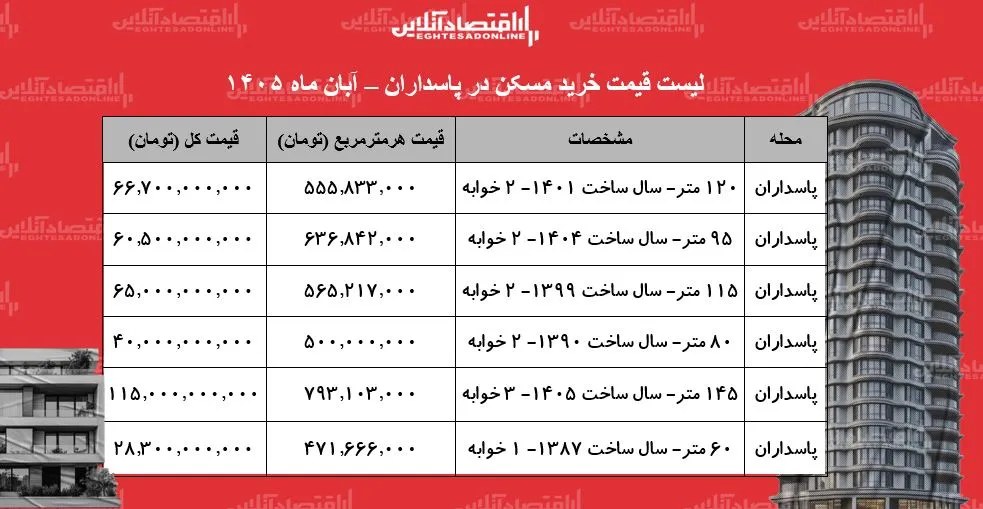
از سوی دیگر، وام ۱ میلیارد تومانی در برابر قیمت واقعی مسکن، بهویژه در تهران، پوشش محدودی دارد. با میانگین قیمت هر متر مربع واحد مسکونی در تهران که بر اساس گزارشهای بازار در محدوده ۱۰۰ میلیون تومان قرار دارد، این مبلغ تنها بخشی از هزینه خرید ۱ واحد کوچک را تأمین میکند و باقی هزینه باید از محل پسانداز یا سایر منابع خانوار تأمین شود.
این شکاف میان توان بازپرداخت و درآمد خانوار، یکی از دلایل رشد آهسته تعداد استفادهکنندگان از تسهیلات مسکن در سالهای اخیر است. بسیاری از متقاضیان پس از محاسبه قسط ماهانه، از دریافت وام صرفنظر میکنند یا آن را تنها بخشی از منابع مالی خرید خانه قرار میدهند، نه راهحل اصلی. تصمیم درباره استفاده از این تسهیلات در نهایت به وضعیت درآمدی و پسانداز هر خانوار بستگی دارد.




نظرات کاربران